newssportsaz_0q4zf1
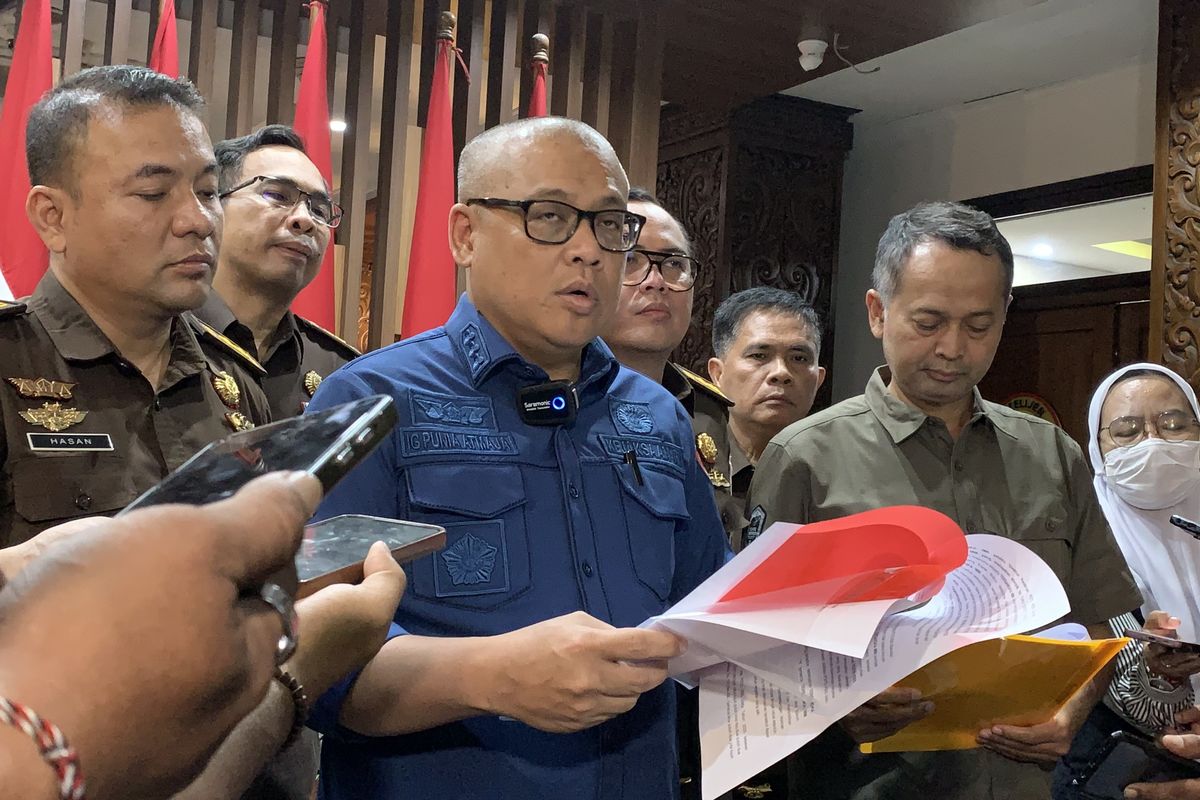
Surabaya, 20 November 2026 – Dugaan praktik korupsi di lingkungan Kebun Binatang Surabaya (KBS) menjadi perhatian setelah muncul informasi mengenai penggunaan uang kas perusahaan untuk menyelesaikan persoalan hukum. Perkara tersebut memperlihatkan adanya dugaan penyalahgunaan dana operasional yang seharusnya digunakan untuk mendukung pengelolaan kebun binatang dan kebutuhan pelayanan kepada pengunjung. Penggunaan dana perusahaan untuk kepentingan penyelesaian perkara menimbulkan pertanyaan mengenai mekanisme pengambilan keputusan serta pengawasan keuangan di lingkungan pengelola KBS. Aparat penegak hukum menaruh perhatian terhadap kemungkinan adanya penyimpangan dalam proses pengeluaran dan pertanggungjawaban dana tersebut. Persoalan ini menjadi penting karena Kebun Binatang Surabaya merupakan salah satu fasilitas konservasi dan wisata yang memiliki peran besar bagi masyarakat Kota Surabaya. Penanganan dugaan korupsi diharapkan dapat memperjelas pihak yang bertanggung jawab sekaligus memastikan pengelolaan keuangan perusahaan berjalan sesuai ketentuan.
Dugaan penyimpangan bermula dari upaya penyelesaian suatu perkara yang disebut melibatkan penggunaan dana kas pengelola kebun binatang. Dalam tata kelola perusahaan, setiap pengeluaran seharusnya memiliki dasar kebutuhan yang jelas, memperoleh persetujuan sesuai kewenangan, dan didukung dokumen pertanggungjawaban yang dapat diperiksa. Apabila uang perusahaan digunakan untuk kepentingan yang tidak berkaitan dengan kegiatan usaha atau kewajiban resmi, tindakan tersebut dapat menimbulkan persoalan hukum. Karena itu, pemeriksaan terhadap aliran dana menjadi bagian penting untuk mengetahui tujuan pengeluaran serta pihak yang menerima manfaat. Penelusuran juga perlu memastikan apakah penggunaan uang kas dilakukan berdasarkan keputusan kelembagaan atau merupakan tindakan individu yang melampaui kewenangannya. Hasil pemeriksaan tersebut diperlukan untuk membedakan kesalahan administrasi, pelanggaran tata kelola, dan dugaan tindak pidana korupsi.
Kasus ini turut menyoroti pentingnya sistem pengawasan internal dalam pengelolaan perusahaan daerah yang menjalankan pelayanan publik. Kebun Binatang Surabaya membutuhkan pembiayaan rutin untuk pemeliharaan satwa, penyediaan pakan, perawatan kandang, pembayaran pegawai, dan pengembangan fasilitas pengunjung. Dana yang tersedia semestinya dikelola berdasarkan kebutuhan operasional serta rencana anggaran yang telah ditetapkan. Penyimpangan dalam penggunaan kas berpotensi mengurangi kemampuan perusahaan untuk memenuhi berbagai kewajiban tersebut apabila tidak segera ditangani. Selain pemeriksaan terhadap transaksi keuangan, evaluasi juga diperlukan terhadap prosedur persetujuan pembayaran dan pencatatan pengeluaran. Penguatan pengendalian internal menjadi penting agar penggunaan dana dapat dipantau secara transparan dan tidak membuka ruang bagi praktik penyalahgunaan kewenangan.
Dalam penanganan perkara dugaan korupsi, penyidik perlu mengumpulkan bukti yang dapat menjelaskan hubungan antara penggunaan uang kas dan kemungkinan terjadinya kerugian keuangan negara atau daerah. Pemeriksaan dokumen, keterangan pihak terkait, serta hasil audit menjadi unsur penting untuk memastikan konstruksi perkara secara menyeluruh. Apabila ditemukan transaksi yang tidak sesuai dengan ketentuan, penyidik harus menelusuri siapa yang memerintahkan, menyetujui, dan melaksanakan pembayaran tersebut. Proses hukum juga perlu memperhatikan hak seluruh pihak yang diperiksa serta menjunjung asas praduga tak bersalah sebelum terdapat putusan pengadilan yang berkekuatan hukum tetap. Di sisi lain, keterbukaan informasi mengenai perkembangan penanganan perkara dapat membantu masyarakat memahami persoalan tanpa menimbulkan kesimpulan yang mendahului hasil penyidikan. Penanganan yang objektif diperlukan agar pertanggungjawaban hukum didasarkan pada bukti, bukan semata-mata pada dugaan yang berkembang.
Dugaan korupsi di Kebun Binatang Surabaya menjadi pengingat bahwa pengelolaan fasilitas publik membutuhkan integritas dan pengawasan keuangan yang kuat. Sebagai lembaga yang memiliki fungsi konservasi, pendidikan, dan pariwisata, KBS memerlukan tata kelola profesional untuk menjaga keberlanjutan operasionalnya. Pemerintah daerah dan pengelola perusahaan perlu memastikan bahwa setiap pengeluaran memiliki tujuan yang sah serta dapat dipertanggungjawabkan secara administratif maupun hukum. Evaluasi terhadap sistem pengawasan juga dapat menjadi langkah pencegahan agar persoalan serupa tidak kembali terjadi. Sementara proses hukum berjalan, pelayanan kepada pengunjung dan pemenuhan kebutuhan satwa tetap perlu menjadi prioritas utama. Masyarakat diharapkan memperoleh kejelasan mengenai hasil pemeriksaan serta langkah pembenahan yang dilakukan setelah perkara tersebut ditangani. Dengan pengawasan yang lebih ketat dan pengelolaan keuangan yang transparan, Kebun Binatang Surabaya diharapkan dapat mempertahankan kepercayaan publik sekaligus menjalankan perannya sebagai pusat konservasi dan wisata pendidikan.